供需共振下的结构性上行 5月中旬石化市场行情解析
进入5月中旬,国内石化市场呈现出显著的结构性分化行情。在原油价格高位震荡的背景下,以苯乙烯、纯苯为代表的芳烃产业链及部分下游化工产品价格出现明显拉涨,而汽柴油等成品油市场则表现相对克制,呈现出汽稳柴弱的态势。这一轮化工品与成品油的走势分化,深刻反映了当前成本端支撑与需求端复苏节奏之间的博弈。
一、成本传导致苯乙烯链强势领涨
5月中旬,苯乙烯价格重心宽幅上移,成为化工板块的领涨品种。其上涨的核心驱动力首先源于成本端的强支撑。受地缘政治紧张及OPEC+减产延续影响,布伦特原油维持在相对高位,直接推升了石脑油及純苯的估值。作为苯乙烯的直接原料,纯苯港口库存持续去化,现货流通偏紧,价格坚挺运行,为苯乙烯提供了坚实的成本底部。
供应端的收缩预期放大了价格弹性。进入5月后,国内外多套苯乙烯装置進入集中检修期,叠加部分装置因经济性不佳而降负运行,行业开工率环比出现下滑。与此华东主港苯乙烯库存连续数周下降,可流通货源偏紧,持货商惜售心态加重,推动现货价格快速上行。
从需求侧观察,尽管终端PS、ABS处于传统需求淡季向旺季过渡的节点,但在“买涨不买跌”心态驱使下,部分刚需及补空需求入市,对高价货源形成一定承接。成本、供应与情绪三重因素共振,使苯乙烯成为5月中旬化工品市场中最为亮眼的品种之一。
二、成品油市场稳中分化:汽油坚挺,柴油承压
相较于化工品的强势,国内成品油市场表现更为温和,但内部汽柴油走势继续分化。
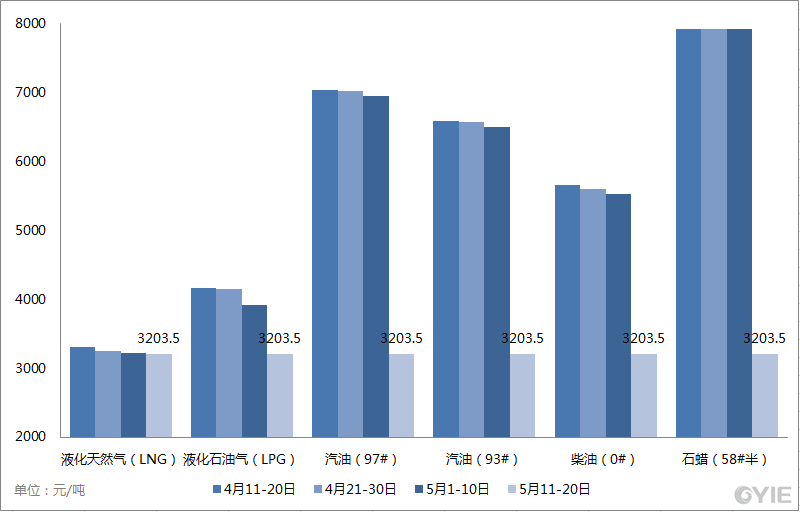
汽油方面,5月份恰逢“五一”假期后的补库周期及夏季出行旺季前的备货阶段。随着气温升高,车载空调用油需求逐步提升,叠加主营炼厂及地方炼厂汽油出货整体顺畅,汽油价格底部支撑较强。尽管本轮零售限价调整幅度有限且存搁浅预期,但在刚需及出口利润尚可的背景下,汽油市场维持易涨难跌的格局。
柴油方面则明显承压。受南方梅雨季及局部高温多雨天气影响,户外基建、工矿项目开工率提升有限,物流运输行业景气度一般,柴油终端消耗恢复不及预期。当前柴油产量处于相对高位,而需求缺乏亮眼增量,导致中下游业者对后市信心不足,多以按需采购为主。部分主营单位为追赶销售进度,实行灵活优惠促销,柴油价格重心小幅下移。
三、后市展望:高成本与弱复苏的持续拉锯
展望后市,石化市场整体将维持成本托底、但上行空间受制于需求斜率的状态。
在大宗化工品领域,短期内苯乙烯等品种的强势有望延续,但需警惕三大风险:一是原油价格若因宏观情绪转向而回落,成本坍塌将直接削弱多头信心;二是苯乙烯检修装置在6月陆续重启后供应将回升,若下游赶工需求未能兑现,供需偏紧格局或阶段性缓解;三是终端家电、汽车等领域的内需改善速度仍存不确定性。
成品油方面,夏季出行高峰的油门效应渐近,汽油仍将是油品中最具韧性的环节,批零价差或维持在中高位。柴油则大概率继续受农田水利及基建项目进度拖累,市场需等待宏观稳增长政策进一步落地显效,工业活动转旺后才有望迎来像样补库。
整体而言,5月中旬这轮化工品的价格上扬是对前期偏低估值与供应扰动的一次修正,而成品油的平稳偏弱运行则是终端消费复苏不平衡的真实投影。市场已进入弱预期、强现实与累库去库切换的敏感窗口期,任何一端的边际超预期变化都将引发价格波动的迅速放大。
如若转载,请注明出处:http://www.sxyhyk.com/product/53.html
更新时间:2026-11-07 22:32:04